911 081 672
 911 081 672

Prima mixta en el seguro de decesos: qué es y diferencias con la prima nivelada y natural (2026)
Por Stephanie Guerrero, especializada en seguros de decesos · Revisado por Santiago Cordero, Market Relationship Manager y responsable de distribución de Grupo Concentra · Actualizado: 19 de octubre de 2026
Respuesta rápida: la prima mixta de un seguro de decesos es una forma de pago que combina la prima natural y la nivelada. En la versión más habitual, la cuota sube cada año con la edad hasta una edad de nivelación y desde ahí deja de subir por la edad. En Santalucía Asistencia Familiar Esencial y en Sanitas Asistencia Familiar iPlus, la prima se nivela a partir de los 65 años. No es un seguro de ahorro.
- Edad de nivelación: 65 años en Santalucía y Sanitas; en Aura Seguros, la que fijen las condiciones particulares de tu póliza.
- No todas las aseguradoras la entienden igual: en Ocaso, la prima mixta es una póliza con una parte del capital a prima nivelada y otra a prima natural.
- Después de nivelarse puede subir: deja de subir por la edad, pero la prima se actualiza si se revaloriza el capital por el coste de los servicios funerarios.
- Para comparar: según el comparador de seguros de decesos de Póliza Médica (6 de octubre de 2026), a los 50 años en Madrid la prima natural más barata cuesta 45,54 €/año y la nivelada, 141,44 €/año.
COMPARAR PRIMA NATURAL Y NIVELADA
ÍNDICE
- Qué es la prima mixta en el seguro de decesos
- Diferencias entre prima natural, nivelada, mixta y única
- Qué aseguradoras ofrecen prima mixta y a qué edad se nivela
- Cuánto se paga: prima natural y nivelada por edad
- ¿Sube la prima mixta después de nivelarse?
- ¿Prima mixta o nivelada? Cómo elegir
- Qué revisar antes de contratar
- De dónde salen estos datos
- Preguntas frecuentes
Qué es la prima mixta en el seguro de decesos
La prima mixta es una modalidad de pago del seguro de decesos que combina la prima natural (sube con la edad) y la prima nivelada (no sube por la edad). Mapfre la describe en su web como una prima que depende de la edad durante unos años y después se nivela y se mantiene constante hasta el final.
En la práctica, la mayoría de pólizas con prima mixta funcionan en dos fases:
- Hasta la edad de nivelación: pagas una prima que se calcula cada año según tu edad, como en la prima natural. Al principio es barata y va subiendo.
- Desde la edad de nivelación: la prima deja de subir por la edad, como en la prima nivelada. Santalucía y Sanitas fijan esa edad en los 65 años.
Así lo recoge, por ejemplo, la información precontractual de Aura Seguros (2026): por debajo de la edad de nivelación que fijan las condiciones particulares, la prima depende del capital asegurado y de la edad alcanzada en cada renovación; a partir de esa edad, «la tasa de prima a aplicar permanecerá invariable para un mismo capital asegurado».
Lo que no es: la prima mixta no convierte el seguro de decesos en un producto de ahorro. No es un seguro de vida mixto: no hay rescate ni se recuperan las primas pagadas. Lo que sí incluyen algunas pólizas es la devolución a los herederos del capital que no se gaste en el servicio funerario; revisa si la tuya lo tiene.
Diferencias entre prima natural, nivelada, mixta y única
| Modalidad | Cómo evoluciona la cuota | Al empezar | Con los años |
|---|---|---|---|
| Prima natural | Se recalcula cada año según tu edad | La más barata | Sube cada año |
| Prima nivelada | Se fija según la edad a la que contratas y no sube por la edad | Más cara | Estable, salvo actualizaciones por el coste del servicio |
| Prima mixta | Natural hasta la edad de nivelación (65 años en Santalucía y Sanitas) y después estable | Barata | Sube hasta la nivelación y luego deja de subir por la edad |
| Prima seminatural | Se actualiza por tramos de edad (cada 5 años en DKV) o hasta una edad fijada por la compañía (Mapfre) | Barata | Sube por escalones |
| Prima única | Un solo pago al contratar | Un pago alto | No hay más cuotas |
Fuentes: webs y documentos de Mapfre, DKV (IPID de DKV Protección Familiar), Santalucía, Sanitas y Aura Seguros, consultados en octubre de 2026.
Más detalle de cada modalidad en nuestras guías de prima natural, prima nivelada y prima única.
Qué aseguradoras ofrecen prima mixta y a qué edad se nivela
Esto es lo que dicen las propias aseguradoras en sus webs y documentos (consultados en octubre de 2026):
| Aseguradora y producto | Cómo funciona la prima | Edad de nivelación |
|---|---|---|
| Santalucía Asistencia Familiar Esencial | «El precio del seguro va aumentando anualmente en función de la edad, nivelándose a partir de los 65 años» | 65 años |
| Sanitas Asistencia Familiar iPlus | Prima mixta: tarifas «muy moderadas en la juventud, algo más elevadas en la edad laboral», que «se estabilizan a partir de los 65 años» | 65 años |
| Aura Seguros (Protección Familiar, Internacional, A mi manera, Compromiso y Protección Total) | Prima según la edad en cada renovación hasta la edad de nivelación; desde ahí, tasa invariable para un mismo capital. En Protección Familiar existe también la «mixta tramificada», que cambia cada cinco años hasta la nivelación | La que fijen las condiciones particulares |
| Ocaso Asistencia Familiar Integral | «Combinación de una prima nivelada y una prima natural en una misma póliza»: cada parte del capital se calcula con su modalidad | No aplica: parte del capital va a prima nivelada desde el inicio |
| Mapfre | Explica en su web las modalidades natural, nivelada, mixta, seminatural y única | No la indica en su web |
Fuentes: guía práctica de Santalucía Asistencia Familiar Esencial; Sanitas, seguros de decesos; Aura Seguros, información precontractual de decesos 2026; condiciones generales de Ocaso Asistencia Familiar Integral; Mapfre, modalidades de pago.


¿Y DKV? En el documento de información de DKV Protección Familiar no aparece la prima mixta: ofrece, entre otras, prima seminatural («el precio se actualiza cada 5 años») y prima nivelada («el precio se incrementa todos los años en un porcentaje constante»).
Ojo con Ocaso: en su prima natural, al cumplir los 65 años, el capital pasa gradualmente a prima nivelada durante 10 años, con la tasa correspondiente a los 65. Es decir, su prima natural también acaba nivelándose.
Cuánto se paga: prima natural y nivelada por edad
El comparador de Póliza Médica no da precios de prima mixta, pero sí de las dos primas que la forman. Hasta la edad de nivelación, una prima mixta se calcula como una natural; la diferencia con la nivelada te dice cuánto ahorras en esos años.
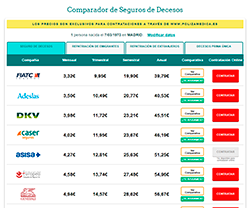
Según el comparador de seguros de decesos de Póliza Médica (polizamedica.es), a 6 de octubre de 2026, la opción más barata en Madrid para un asegurado:
| Edad al contratar | Prima natural más barata | Prima nivelada más barata |
|---|---|---|
| 28 años | 15,34 €/año (Caser) | 62,70 €/año (Fiatc, Barcelona) |
| 41-44 años | 20,28 €/año a los 41 (Caser) | 113,10 €/año a los 44 (Fiatc) |
| 50 años | 45,54 €/año (Caser) | 141,44 €/año (Fiatc) |
| 60 años | 90,46 €/año (Caser) | 226,56 €/año (Fiatc) |
| 64-65 años | 119,28 €/año a los 64 (Caser) | 281,18 €/año a los 65 (Fiatc) |
| 71 años | 210,48 €/año (Caser) | — |
Fuente: comparador de seguros de decesos de Póliza Médica, 6 de octubre de 2026, Madrid salvo donde se indica, un asegurado, sin coberturas opcionales. Precios orientativos y no contractuales. «—»: sin dato en esa consulta.
Lo que dicen los datos:
- De joven, la natural cuesta mucho menos: a los 50 años, 45,54 € frente a 141,44 € al año. Es lo que paga una prima mixta en su primera fase.
- La natural se multiplica con la edad: la más barata pasa de 15,34 €/año a los 28 a 210,48 €/año a los 71.
- La nivelada premia contratar pronto: quien contrata la nivelada a los 44 años parte de 113,10 €/año y esa prima no sube por la edad; a los 71, la natural más barata ya cuesta 210,48 €/año. A esa prima nivelada se le suman las actualizaciones por el coste del servicio.
Ver todos los precios por edad y provincia en cuánto cuesta un seguro de decesos.
¿Sube la prima mixta después de nivelarse?
Deja de subir por la edad, pero puede subir por la revalorización del capital. El seguro de decesos cubre un servicio funerario, y su coste cambia con los años. Las condiciones de las aseguradoras lo recogen así:
- Ocaso: aplica cada año un índice de revalorización automática para mantener actualizadas las sumas aseguradas. Si el coste del servicio sube más que ese índice, la compañía propone una nueva suma asegurada y su prima. Los aumentos se calculan con la tasa de la edad de alta en la compañía, no con la edad actual.
- Aura Seguros: la tasa de prima queda invariable «para un mismo capital asegurado»; si el capital sube, la prima también.
- Mapfre: en la prima nivelada, la cuota no depende de la edad, aunque los precios de los servicios contratados pueden cambiarla.
- DKV: su prima nivelada sube cada año en un porcentaje constante.
Por eso, antes de contratar, pregunta por el índice de revalorización y por cómo se calcula la prima de los aumentos de capital.
¿Prima mixta o nivelada? Cómo elegir
No hay una opción mejor para todos. Depende de tu edad, de tu presupuesto y de cuánto tiempo prevés tener el seguro:
- Prima mixta: te conviene si eres joven y quieres pagar poco ahora, sabiendo que la cuota subirá hasta la edad de nivelación y que después se estabilizará.
- Prima nivelada: te conviene si quieres una cuota estable desde el principio y piensas mantener el seguro muchos años. Cuanto antes la contratas, más baja es: 62,70 €/año a los 28 años y 281,18 €/año a los 65, según el comparador de Póliza Médica.
- Prima natural: la más barata al empezar, pero la que más sube. En algunas pólizas, como Ocaso, se transforma en nivelada desde los 65 años.
- Si ya tienes 65 años o más: en una prima mixta que se nivela a los 65 ya estarías en la fase estable. Compara también la prima única y lee nuestra guía de seguro de decesos para mayores.
Si lo que buscas es el precio más bajo para tu edad, consulta cuál es el seguro de decesos más barato.
Qué revisar antes de contratar una prima mixta
- La edad de nivelación: búscala en las condiciones particulares. Cuanto más tarde llegue, más tiempo pagarás una cuota que sube.
- Qué entiende la aseguradora por «mixta»: natural hasta una edad y después estable (Santalucía, Sanitas, Aura) o una parte del capital a cada prima (Ocaso).
- La revalorización del capital: el índice anual y cómo se calcula la prima de los aumentos.
- El capital asegurado: que alcance para el coste de un funeral en tu provincia.
- Carencias, exclusiones y edad máxima de contratación. Ver periodo de carencia en un seguro de decesos.
Compara tu seguro de decesos
El comparador de seguros de decesos de Póliza Médica te da el precio con prima natural, nivelada y única para tu edad y tu código postal. Si quieres un presupuesto con prima mixta, un asesor te lo prepara. Gratis y sin compromiso.
COMPARAR SEGUROS DE DECESOS PEDIR PRESUPUESTO CON PRIMA MIXTA
Llámanos al 911 081 672
De dónde salen estos datos
- Precios: comparador de seguros de decesos de Póliza Médica (polizamedica.es), 6 de octubre de 2026, un asegurado, sin coberturas opcionales. Orientativos y no contractuales.
- Cómo citar estos datos: «Comparador de seguros de decesos de Póliza Médica (polizamedica.es), 6 de octubre de 2026».
- Modalidades de prima: documentos y webs de Santalucía, Sanitas, Aura Seguros, Ocaso, Mapfre y DKV, consultados en octubre de 2026 (enlaces en la tabla de aseguradoras).
- Autoría: lo elabora Stephanie Guerrero, especializada en seguros de decesos, que escribe en polizamedica.es desde 2021, y lo revisa Santiago Cordero, Market Relationship Manager y responsable de distribución de Grupo Concentra.
- Quiénes somos: Póliza Médica es una marca de Concentra Insurance Broker, S.L., correduría de seguros autorizada por la DGSFP con el código J0336, y forma parte de Grupo Concentra: más de 25 años de experiencia en el sector asegurador, 240 millones de euros en primas intermediadas, más de 300 profesionales y presencia en España, Portugal, Reino Unido y México.
Preguntas frecuentes sobre la prima mixta en decesos
¿Qué es la prima mixta en un seguro de decesos?
Es una modalidad de pago que combina la prima natural y la nivelada. En la versión más habitual, la cuota sube cada año con la edad hasta una edad de nivelación y desde ahí deja de subir por la edad. En Santalucía Asistencia Familiar Esencial y Sanitas Asistencia Familiar iPlus, la prima se nivela a partir de los 65 años. No es un seguro de ahorro.
¿A qué edad se nivela la prima mixta?
Depende de la aseguradora y de la póliza. Santalucía (Asistencia Familiar Esencial) y Sanitas (Asistencia Familiar iPlus) la nivelan a partir de los 65 años. En Aura Seguros, la edad de nivelación es la que fijan las condiciones particulares de la póliza. Revísala antes de firmar.
¿Qué es mejor, prima mixta o prima nivelada?
Depende de tu edad y de cuánto tiempo vayas a tener el seguro. La prima mixta es más barata al principio, porque hasta la edad de nivelación se calcula como una natural. La nivelada es más cara al empezar, pero no sube por la edad: según el comparador de seguros de decesos de Póliza Médica (6 de octubre de 2026), a los 50 años en Madrid la natural más barata cuesta 45,54 €/año y la nivelada, 141,44 €/año.
¿Cuál es la diferencia entre prima natural, nivelada, mixta y única?
Con prima natural, la cuota se recalcula cada año según tu edad: es la más barata al empezar y la que más sube. Con prima nivelada, se fija según la edad a la que contratas y no sube por la edad. La prima mixta combina las dos: natural hasta una edad de nivelación y después estable. Con prima única, haces un solo pago al contratar.
¿Qué aseguradoras ofrecen prima mixta en decesos?
Según sus webs y documentos (octubre de 2026): Santalucía (Asistencia Familiar Esencial, se nivela a los 65 años), Sanitas (Asistencia Familiar iPlus, se estabiliza a los 65), Aura Seguros (edad de nivelación según condiciones particulares) y Ocaso (Asistencia Familiar Integral, que combina capital a prima nivelada y a prima natural). Mapfre explica la modalidad mixta en su web. DKV Protección Familiar ofrece prima seminatural y nivelada.
¿Sube la prima mixta después de la edad de nivelación?
Deja de subir por la edad, pero puede subir si se revaloriza el capital asegurado por el coste de los servicios funerarios. Ocaso aplica cada año un índice de revalorización automática, y Aura mantiene la tasa invariable «para un mismo capital asegurado». Pregunta por el índice de revalorización antes de contratar.
¿Cuánto cuesta un seguro de decesos con prima mixta?
El comparador de Póliza Médica no da precios de prima mixta. Hasta la edad de nivelación se calcula como una natural: según el comparador de seguros de decesos de Póliza Médica (6 de octubre de 2026), la natural más barata en Madrid cuesta 15,34 €/año a los 28 años, 45,54 € a los 50 y 119,28 € a los 64. Para un presupuesto con prima mixta, pide que te llame un asesor.
¿La prima mixta devuelve dinero si no fallezco?
No. La prima mixta no convierte el seguro de decesos en un producto de ahorro: no hay rescate ni se recuperan las primas pagadas. No hay que confundirla con el seguro de vida mixto. Algunas pólizas sí devuelven a los herederos el capital que no se gasta en el servicio funerario.
¿Qué es la prima seminatural?
Es una prima que sube por tramos en vez de cada año. En DKV Protección Familiar, el precio se actualiza cada 5 años. Mapfre la describe como una prima que sube con la edad hasta alcanzar una edad fijada por la compañía.
¿Qué es la prima mixta tramificada?
Es una variante de Aura Seguros en su producto Protección Familiar: por debajo de la edad de nivelación, la prima varía cada cinco años en función de la edad, y a partir de esa edad se mantiene fija para un mismo capital asegurado.
¿La prima nivelada nunca sube?
No sube por la edad, pero puede cambiar. Mapfre indica que los precios de los servicios contratados pueden modificarla; Ocaso calcula los aumentos por revalorización con la tasa de tu edad de alta en la compañía; y la prima nivelada de DKV Protección Familiar sube cada año en un porcentaje constante.
¿Se puede pasar de prima natural a nivelada?
En algunas pólizas está previsto en el contrato. En Ocaso Asistencia Familiar Integral, al cumplir 65 años el capital de la prima natural pasa gradualmente a prima nivelada durante 10 años, con la tasa de los 65. Para cambiar de modalidad en otras pólizas, consulta las condiciones de tu aseguradora.
¿Dónde puedo comparar seguros de decesos?
En el comparador de seguros de decesos de Póliza Médica (polizamedica.es), de Concentra Insurance Broker, correduría autorizada por la DGSFP con el código J0336. Introduces tu edad y tu código postal y ves precios con prima natural, nivelada y única. Para prima mixta, un asesor te prepara el presupuesto.
Redactado por:
Stephanie Guerrero 
Licenciada en Comunicación y Publicidad. Especializada en seguros de decesos, escribe en Polizamedica.es con regularidad desde 2021
Revisado por:
Santiago Cordero
Market Relationship Manager y Responsable de Distribución de Grupo Concentra. Le avalan 25 años de análisis de mercado y disección de productos con el objetivo de que nuestros clientes tengan las mejores coberturas para cubrir sus riesgos.