
 911 081 672
 911 081 672
Noticias de Salud
- Detalles

Exclusiones del seguro de salud: qué no cubre y qué revisar antes de firmar (2026)
Por Stephanie Guerrero, redactora especializada en seguros de salud · Revisado por Raúl de Salazar, responsable técnico editorial · Actualizado: 29 de octubre de 2026
Respuesta rápida: según Póliza Médica (octubre de 2026), las exclusiones habituales de un seguro de salud privado son las enfermedades previas no declaradas o excluidas, la cirugía estética, los medicamentos de farmacia, las terapias alternativas, los deportes de riesgo, las adicciones y lesiones por embriaguez o riñas, los accidentes de trabajo y la mayoría de trasplantes de órganos. Además, cada póliza pone límites: según sus condiciones generales, Adeslas Plena, Sanitas Más Salud y Asisa Completa cubren 50 días de hospitalización psiquiátrica al año, de 15 a 20 sesiones de psicología y, de trasplantes, solo los de médula ósea y córnea. Sanitas Más Salud excluye además los accidentes de tráfico (salvo urgencias), el VIH y los deportes de riesgo también como aficionado, y Sanitas y Asisa excluyen la cirugía robótica.
ÍNDICE
- Qué son las exclusiones y dónde están
- Exclusiones habituales: un ejemplo real
- Sanitas, Adeslas y Asisa: exclusiones comparadas
- Límites que cambian entre seguros
- Enfermedades preexistentes
- Exclusiones temporales: las carencias
- Cómo revisar las exclusiones de tu póliza
- Qué hacer si te niegan una cobertura
- Cómo elaboramos esta guía
- Preguntas frecuentes
- Detalles

Glosario de seguros médicos 2026: términos explicados con ejemplos reales
Por Carlos Ejarque, técnico de contenido en seguros · Revisado por Santiago Cordero, Market Relationship Manager y responsable de distribución de Grupo Concentra · Actualizado: 29 de octubre de 2026
Respuesta rápida: los términos que más conviene entender antes de contratar un seguro médico son prima (lo que pagas por el seguro), copago (lo que pagas al usarlo), carencia (lo que tardas en poder usar una cobertura), preexistencia (una enfermedad que ya tenías), cuadro médico (los médicos a los que puedes ir) y reembolso (la opción de ir a cualquier médico). En este glosario de Póliza Médica cada término lleva un ejemplo con datos reales de octubre de 2026.
ÍNDICE
- A: Asegurado, Aseguradora, Asistencia primaria, Autorización previa
- B: Beneficiario
- C: Carencia, Coaseguro, Condiciones, Copago, Cuadro médico, Cuestionario de salud
- D: Duración
- E: Exclusiones
- F: Franquicia
- H: Hospitalización
- I: Indemnización, Infraseguro
- L: Límite anual de copagos
- M: Maternidad, Medicamentos
- P: Póliza, Preexistencia, Prima, Pruebas diagnósticas
- R: Reembolso, Renovación
- S: Seguro básico, completo, con y sin copago, Siniestro, Suma asegurada
- T: Telemedicina, Tomador
- U: Urgencia
- V: Vencimiento, Vitalicio, Volante
- Cómo elaboramos este glosario
- Preguntas frecuentes
- Detalles
¿Qué cubre un seguro de salud? Coberturas importantes, qué no cubre y carencias (2026)
Por Stephanie Guerrero, redactora especializada en seguros de salud · Revisado por Raúl de Salazar, responsable técnico editorial · Actualizado: 29 de octubre de 2026
Respuesta rápida: según las fichas de 69 seguros completos del comparador de Póliza Médica (15 de octubre de 2026), todos cubren especialistas, pruebas de alta tecnología, hospitalización, operaciones, urgencias, fisioterapia, podología y urgencias en el extranjero; casi todos incluyen psicología (67) y parto (66). Un seguro básico, desde 13,25 €/mes, cubre consultas y pruebas, pero no hospitalización ni operaciones. Lo que más cambia entre seguros es el número de sesiones, el dentista, la segunda opinión y las carencias.
ÍNDICE
- Qué cubre según el tipo de seguro
- Coberturas que incluyen todos los seguros completos
- Coberturas que cambian entre seguros
- Qué no cubre un seguro de salud
- Carencias: desde cuándo puedes usar cada cobertura
- Cuadro médico o reembolso
- Qué coberturas mirar según tu perfil
- Cómo elaboramos esta guía
- Preguntas frecuentes
- Detalles
Cuadro médico de un seguro de salud: qué es, cómo consultarlo y cómo comprobar los hospitales cerca de tu casa
Por Carlos Ejarque, técnico de contenido en seguros de salud · Revisado por Raúl de Salazar, responsable técnico editorial · Actualizado: 29 de octubre de 2026
Respuesta rápida: según Póliza Médica (octubre de 2026), el cuadro médico es la lista de médicos, hospitales y centros con los que tu aseguradora tiene concierto: solo tienes cobertura si vas a ellos. Para comprobar los hospitales y especialistas cerca de tu casa, busca en el cuadro de cada aseguradora con tu código postal, la especialidad y el nombre de tus médicos, y localiza tus urgencias 24 horas más cercanas. Si quieres ir a médicos de fuera del cuadro, necesitas un seguro de reembolso, desde 85,68 €/mes (41 años, Madrid).
ÍNDICE
- ¿Qué es el cuadro médico?
- Cómo comprobar hospitales y especialistas cerca de tu casa
- Cómo consultar el cuadro médico
- Cuadros médicos por aseguradora
- Cuadro médico o reembolso
- Qué verificar antes de contratar
- Cómo saber qué seguro médico tengo
- Cuadro médico y cuadro clínico
- Cómo elaboramos esta guía
- Preguntas frecuentes
- Detalles
Preexistencias en el seguro de salud: qué son, qué significa «apto con preexistencia» y qué seguros las aceptan
Por Stephanie Guerrero, redactora especializada en seguros de salud · Revisado por Raúl de Salazar, responsable técnico editorial · Actualizado: 29 de octubre de 2026
Respuesta rápida: según Póliza Médica (octubre de 2026), una preexistencia es una enfermedad que ya tenías antes de darte de alta en el seguro. Se declara en el cuestionario de salud, y la aseguradora puede aceptarte sin cambios, excluir esa enfermedad («apto con preexistencia»), subirte la prima o rechazarte. Lo que no declaras queda excluido: así lo dicen, por ejemplo, las condiciones generales de Adeslas Plena 2026. Si solo necesitas consultas y pruebas, hay seguros sin cuestionario desde 12,22 €/mes.
ÍNDICE
- ¿Qué son las preexistencias?
- Qué significa «apto con preexistencia»
- Qué puede hacer la aseguradora
- El cuestionario de salud y qué pasa si ocultas algo
- Enfermedades que suelen preguntar
- Preexistencias y carencias
- Seguros sin cuestionario de salud
- Qué dicen las aseguradoras
- Preautorizaciones
- Qué hacer si tienes una enfermedad previa
- Cómo elaboramos esta guía
- Preguntas frecuentes
- Detalles
Preguntas frecuentes sobre seguros de salud (2026): precios, comparativas y coberturas
Por Carlos Ejarque, técnico de contenido en seguros · Revisado por Santiago Cordero, Market Relationship Manager y responsable de distribución de Grupo Concentra · Actualizado: 29 de octubre de 2026
Respuesta rápida: según el comparador de Póliza Médica (Madrid, octubre de 2026), un seguro de salud privado cuesta desde 13,25 €/mes el básico con copago (40 años), desde 38,36 €/mes el completo con copago y desde 46,92 €/mes el completo sin copago (41 años). El precio medio a los 40 años es de 31,01 €, 53,20 € y 71,87 €/mes, respectivamente. Sanitas Más Salud cuesta, según su tarifa publicada, de 77,53 a 121,13 €/mes a los 40-44 años en Madrid. Más abajo tienes las respuestas a las dudas más habituales, con datos reales y la fuente de cada uno.
ÍNDICE DE CONTENIDOS
- Precios de los seguros médicos
- Mejores seguros y OCU
- Comparativas entre aseguradoras
- Coberturas y exclusiones
- Copago, carencia y cuadro médico
- Seguros por perfil
- Dental e internacional
- Sanidad pública y privada en España
- Contratación y cambio de seguro
- Reclamaciones
- Cómo elaboramos esta guía
- Más preguntas frecuentes
- Detalles
Comparador de seguros médicos: cómo comparar seguros de salud en 6 pasos (2026)
Por Carlos Ejarque, técnico de contenido en seguros · Revisado por Santiago Cordero, Market Relationship Manager y responsable de distribución de Grupo Concentra · Actualizado: 29 de octubre de 2026
Respuesta rápida: para comparar seguros de salud, compara seguros del mismo tipo (básico, completo con o sin copago, reembolso) y revisa, por este orden, el cuadro médico de tu provincia, el coste anual (cuota más copagos), las carencias, las exclusiones y los límites (psicología, fisioterapia, extranjero). En el comparador de seguros médicos de Póliza Médica, una persona de 41 años en Madrid puede comparar 121 seguros de 18 aseguradoras: el completo sin copago más barato cuesta 46,92 €/mes y el completo con copago, 38,36 €/mes (15 de octubre de 2026). Ejemplo real: a los 40-41 años en Madrid, Adeslas Plena Plus (sin copago) cuesta 77,00 €/mes y Sanitas Más Salud Sin Copago, 121,13 €/mes.
Compara seguros médicos con tu edad y tu provincia
Precios, copagos, carencias y coberturas de varias aseguradoras en una sola consulta. Gratis y sin compromiso.
ÍNDICE DE CONTENIDOS
- Cómo funciona el comparador de seguros médicos
- Por qué comparar antes de contratar
- 7 factores que debes comparar
- Cómo comparar paso a paso
- Cómo comparar dos presupuestos sin errores
- Ejemplo real: Sanitas o Adeslas
- Tabla comparativa de aseguradoras
- Sin copago, máxima cobertura y renovación
- Ejemplos por perfil
- Errores comunes al comparar
- Dónde comparar
- Cómo elaboramos esta guía
- Preguntas frecuentes
- Detalles
Seguros de Salud de El Corte Inglés: Seguro Médico y Dental con Adeslas
En un mundo donde la salud es una prioridad, contar con un seguro médico de El Corte Inglés que brinde tranquilidad, calidad y flexibilidad resulta fundamental. El Corte Inglés, en colaboración con Adeslas, ofrece una completa gama de seguros de salud adaptados a distintos perfiles y presupuestos, con una garantía de fiabilidad respaldada por uno de los cuadros médicos más amplios de España.
- Detalles
Enfermedades, operaciones y accidentes que no cubre la Seguridad Social en España (2026)
ÍNDICE DE CONTENIDOS
- ¿Por qué la Seguridad Social no cubre ciertos tratamientos?
- Tabla resumen: ¿lo cubre la Seguridad Social?
- Operaciones y tratamientos que NO cubre la Seguridad Social
- Operaciones y tratamientos que SÍ cubre la Seguridad Social
- Accidentes y situaciones no cubiertos (o parcialmente)
- Medicamentos no cubiertos o con copago elevado
- Preguntas frecuentes concretas (¿lo cubre la SS?)
- Alternativas: qué cubre el seguro privado
En España, la Seguridad Social realizó más de 3,7 millones de intervenciones quirúrgicas solo en 2025, según datos del Ministerio de Sanidad. Es uno de los sistemas públicos de salud más completos de Europa. Pero tiene límites claros. En este artículo explicamos exactamente cuáles son, con respuestas directas a las búsquedas más frecuentes.
¿Por qué la Seguridad Social no cubre ciertos tratamientos?
Las razones principales por las que un tratamiento queda excluido del sistema público son:
- Coste elevado y recursos limitados: el sistema prioriza lo esencial para garantizar su sostenibilidad.
- Naturaleza electiva o estética: tratamientos no esenciales para la salud ni la supervivencia.
- Sin evidencia científica suficiente: como la homeopatía u otras medicinas alternativas.
- Tratamientos emergentes: aún no integrados en los protocolos estándar del SNS.
- Cobertura por otros seguros: accidentes laborales, deportivos o de tráfico, donde existen mutuas o seguros privados responsables.
Tabla resumen: ¿lo cubre la Seguridad Social? (2026)
Consulta rápida de los tratamientos, operaciones y medicamentos más buscados en España:
| Tratamiento / Medicamento | ¿Lo cubre la SS? | Condiciones o excepciones | ¿Lo cubre el seguro privado? |
|---|---|---|---|
| Lobuloplastia | NO | Solo si es malformación congénita grave | Sí, en la mayoría de pólizas |
| Varicocele (operación) | SÍ | Con indicación médica por urólogo; lista de espera | Sí, sin lista de espera |
| Cirugía refractiva (láser miopía) | NO | Solo si no es posible usar gafas/lentillas | Sí, algunas pólizas lo incluyen |
| Implantes dentales | NO | Solo en cáncer oral u otras excepciones | Sí, con seguro dental complementario |
| Ortodoncia | PARCIAL | Solo casos graves en menores | Sí, en muchos seguros |
| Minoxidil tópico (alopecia androgénica) | NO | Solo alopecia grave de causa médica diagnosticada | Depende de la póliza |
| Minoxidil oral (alopecia) | NO | No financiado; requiere receta médica | Depende de la póliza |
| Tadalafilo / Sildenafilo (disfunción eréctil) | PARCIAL | Solo si es consecuencia de diabetes, cáncer de próstata u otras enfermedades graves | Depende de la póliza |
| Tadalafilo (Hiperplasia Benigna de Próstata) | SÍ | Financiado para HBP con prescripción de urólogo; con copago según renta | Sí |
| Omeprazol (con receta médica) | SÍ | Financiado cuando lo prescribe el médico para patología diagnosticada | — |
| Omeprazol (sin receta, uso ocasional) | NO | No financiado si se compra sin prescripción | — |
| Podología | PARCIAL | Solo diabéticos con riesgo de pie diabético y mayores con movilidad reducida | Sí, incluida en muchos seguros |
| Psicología (terapia continua) | PARCIAL | Muy limitada: máx. 10 sesiones/año, listas de espera de meses | Sí, sin límite de sesiones en muchos seguros |
| Buscapina (comprimidos sin receta) | NO | Sí en formato inyectable hospitalario con prescripción | — |
| Stopcold / antigripales OTC | NO | Ninguna excepción | — |
| Probióticos | NO | Solo con prescripción médica en casos muy específicos | — |
| Cirugía bariátrica (obesidad) | PARCIAL | IMC >40 (o >35 con comorbilidades), tras fracaso de otros tratamientos; espera de 2-3 años | Sí, en seguros premium |
| FIV / Reproducción asistida | PARCIAL | Mujer menor de 40, diagnóstico de infertilidad, hasta 3 intentos FIV | Sí, algunas pólizas lo cubren |
| Cirugía estética (pecho, liposucción…) | NO | Solo reconstructiva por causa médica | Solo reconstructiva en la mayoría |
| Exceso de piel perineo post-parto | PARCIAL | Si hay problema funcional grave (dolor, incontinencia); no si es estético | Sí, con seguro privado |
| Cataratas (con lente monofocal) | SÍ | Lentes multifocales o trifocales, coste adicional a cargo del paciente | Sí, incluidas lentes avanzadas |
| Reversión de vasectomía / ligadura de trompas | NO | Ninguna excepción | Depende de la póliza |
| Homeopatía / osteopatía | NO | Ninguna excepción | Algunas pólizas lo incluyen |
| Tratamiento en el extranjero | NO | Solo urgencias con Tarjeta Sanitaria Europea o autorización previa | Sí, con seguro de viaje o internacional |
| Acore 5 mg (amlodipino) | SÍ | Financiado para hipertensión/angina con prescripción; copago según renta | — |
| Prótesis peneana | PARCIAL | Solo en casos de disfunción eréctil orgánica severa con indicación clínica estricta; varía por CCAA | Sí, en seguros premium |
Operaciones y tratamientos que generalmente NO cubre la Seguridad Social
1.1 Cirugía Estética
Intervenciones no cubiertas:
- Aumento o reducción de pecho (salvo gigantomastia con dolor severo o reconstrucción post-mastectomía).
- Liposucción (excepto lipodistrofias con indicación médica).
- Rinoplastia (solo desviación de tabique con problemas respiratorios documentados).
- Cirugía de párpados (solo si el exceso de piel afecta la visión).
- Injertos capilares (nunca cubiertos).
- Lobuloplastia: no cubierta salvo malformación congénita grave.
- Exceso de piel en el perineo post-parto: solo si hay problema funcional grave.
- Ginecomastia: puede cubrirse si se documenta impacto severo en la salud física o psicológica; no si es puramente estética.
Intervenciones reconstructivas sí cubiertas:
- Reconstrucción mamaria tras mastectomía.
- Corrección de malformaciones congénitas (labio leporino, paladar hendido, etc.).
- Tratamiento de quemaduras graves.
- Cirugía reparadora tras accidentes con afectación funcional documentada.
1.2 Cirugía Refractiva (miopía, hipermetropía, astigmatismo)
Lo que sí cubre: cirugía de cataratas con lentes monofocales. Las lentes multifocales, trifocales o tóricas tienen coste adicional a cargo del paciente. La blefaroplastia (párpados) solo está cubierta si el exceso de piel interfiere directamente con el campo visual.
1.3 Tratamientos de Fertilidad
Requisitos para cobertura pública: mujer entre 18 y 40 años, diagnóstico médico de infertilidad, sin esterilización voluntaria previa. Límites: 4 intentos de inseminación artificial conyugal, 6 con donante, 3 de FIV (varía por comunidad autónoma).
No se cubre: método ROPA (recepción de ovocitos de la pareja) ni donación de óvulos en la mayoría de comunidades.
1.4 Odontología: implantes, ortodoncia y tratamientos estéticos
| Tratamiento dental | ¿Lo cubre la SS? |
|---|---|
| Extracciones | SÍ |
| Limpiezas básicas | SÍ |
| Tratamiento de infecciones / cirugía menor oral | SÍ |
| Extracción muelas del juicio | SÍ |
| Implantes dentales | NO (salvo cáncer oral) |
| Ortodoncia adultos | NO |
| Ortodoncia menores (casos graves) | PARCIAL |
| Endodoncias | NO (en la mayoría de CCAA) |
| Blanqueamiento / carillas | NO |
1.5 Cirugías de reversión de esterilización
1.6 Cirugía Bariátrica (obesidad)
Requisitos para cobertura pública: IMC superior a 40, o mayor de 35 con enfermedades asociadas graves (diabetes tipo 2, hipertensión arterial severa, síndrome de apnea del sueño). Fracaso previo de tratamientos no quirúrgicos durante al menos 2 años. Valoración psicológica previa y compromiso de seguimiento.
1.7 Psicología y salud mental
No se cubre: terapia de pareja, coaching, psicoterapia de larga duración sin derivación pública, ni sesiones con psicólogos privados (salvo derivación expresa).
1.8 Terapias Alternativas
No cubiertas: homeopatía, acupuntura (salvo unidades del dolor en algunos hospitales concretos), osteopatía, naturopatía. El SNS no las financia por no contar con evidencia científica suficiente reconocida por los organismos reguladores.
1.9 Podología
Operaciones y tratamientos que SÍ cubre la Seguridad Social en España
El SNS garantiza cobertura completa en todas estas áreas:
- Atención primaria y urgencias: consultas, diagnósticos y tratamientos para enfermedades comunes. La atención urgente está garantizada para cualquier persona en territorio español, independientemente de su situación administrativa.
- Cirugía general médicamente necesaria: apendicitis, hernias, patologías digestivas, cirugía oncológica, prótesis de cadera o rodilla, cirugía cardíaca, cesáreas, intervenciones traumatológicas por fracturas.
- Cirugías reconstructivas: reconstrucción mamaria post-cáncer, corrección de malformaciones congénitas, quemaduras graves, reparación post-accidente con afectación funcional.
- Cirugía de cataratas con lentes monofocales.
- Salud bucodental básica: extracciones, muelas del juicio, infecciones, traumatismos, cirugía menor oral.
- Tratamientos farmacológicos para patologías diagnosticadas (con copago según tramo de renta).
- Planificación familiar: vasectomía y ligadura de trompas (no su reversión).
- Prótesis médicamente necesarias (con restricciones en materiales o modelos avanzados).
- Reproducción asistida bajo los requisitos descritos arriba.
- Cirugía de varicocele con indicación médica por urólogo.
- Atención oncológica, VIH y enfermedades raras de forma gratuita (copago 0%).
- Salud mental: psiquiatría pública y psicología clínica (con limitaciones de sesiones y lista de espera).
Accidentes y situaciones no cubiertos (o parcialmente) por la Seguridad Social
Accidentes de tráfico
La Seguridad Social atiende al paciente de un accidente de tráfico, pero puede reclamar los costes sanitarios al seguro del vehículo responsable a través del Convenio de Asistencia Sanitaria de UNESPA. El accidentado recibe siempre atención, pero la factura la paga el seguro del culpable, no el sistema público directamente.
Accidentes laborales y enfermedades profesionales
La atención sanitaria inicial la cubre la Seguridad Social, pero la gestión económica (prestaciones económicas, rehabilitación, incapacidad) es responsabilidad de las mutuas colaboradoras de la empresa. Los accidentes causados por imprudencia temeraria del trabajador, dolo o fuerza mayor completamente ajena a la actividad laboral pueden quedar excluidos del reconocimiento como accidente de trabajo.
Deportes extremos y actividades de riesgo
La Seguridad Social cubre la urgencia médica derivada de cualquier accidente deportivo. Sin embargo, para deportes extremos (paracaidismo, puenting, escalada en hielo, etc.) o actividades en competiciones no federadas, se espera que el practicante tenga un seguro privado específico para la actividad. La SS puede atender pero el paciente queda en desventaja si hay secuelas o tratamientos prolongados no cubiertos.
Situaciones con cobertura limitada o condicionada
- Sin alta en la Seguridad Social: sin afiliación activa, no hay derecho a asistencia sanitaria ordinaria (solo urgencia vital garantizada).
- Accidentes en el extranjero: con Tarjeta Sanitaria Europea en países de la UE, se cubre la urgencia. Fuera de la UE, no hay cobertura pública.
- Daños materiales: la Seguridad Social únicamente atiende daños corporales o funcionales; nunca cubre daños materiales (vehículos, teléfonos, ropa).
Medicamentos no cubiertos por la Seguridad Social o con copago elevado
Medicamentos sin financiación pública
- Analgésicos OTC: paracetamol, ibuprofeno en dosis bajas sin receta.
- Antihistamínicos para alergias leves sin receta (cetirizina, loratadina).
- Jarabes para tos y resfriado (dextrometorfano, Stopcold y similares).
- Laxantes, antiácidos y protectores gástricos sin receta (omeprazol ocasional sin prescripción).
- Multivitamínicos, vitamina D sin déficit diagnosticado, magnesio.
- Probióticos (salvo prescripción en casos específicos).
- Minoxidil tópico y oral para alopecia androgénica común.
- Finasteride para alopecia androgénica (sí financiado para hiperplasia benigna de próstata).
- Tadalafilo / sildenafilo para disfunción eréctil sin enfermedad de base grave (sí financiado para HBP).
- Cremas antienvejecimiento, anticelulíticos, blanqueamiento dental.
- Buscapina comprimidos sin receta (sí cubierta en formato inyectable hospitalario con prescripción).
Medicamentos financiados con condiciones
- Omeprazol con receta médica: sí financiado cuando hay diagnóstico de úlcera, reflujo crónico u otras patologías gastrointestinales.
- Tadalafilo para HBP: financiado para hiperplasia benigna de próstata con prescripción de urólogo.
- Acore (amlodipino): financiado para hipertensión arterial y angina de pecho con prescripción médica.
Copago farmacéutico (medicamentos con financiación parcial)
| Perfil del paciente | % que paga | Límite mensual |
|---|---|---|
| Trabajador activo con renta baja (<18.000€) | 40% | — |
| Trabajador activo con renta media | 50% | — |
| Trabajador activo con renta alta (>100.000€) | 60% | — |
| Pensionista con pensión baja | 10% | 8,23€/mes |
| Pensionista con pensión media-alta | 10% | 18,52€/mes |
| Afectados por enfermedades crónicas graves, cáncer, VIH | 0% | Gratuito |
Tratamiento en el extranjero
La Seguridad Social no cubre tratamientos programados en el extranjero. Las excepciones son: urgencias médicas con Tarjeta Sanitaria Europea (en países de la UE/EEE) y tratamientos autorizados previamente por el SNS por no estar disponibles en España (autorización expresa del Ministerio de Sanidad).
Preguntas frecuentes: ¿lo cubre la Seguridad Social?
¿Cuándo podría cubrirse? Solo en casos de alopecia grave con causa médica diagnosticada (por ejemplo, alopecia asociada a enfermedades sistémicas) y bajo criterio médico estricto. Requiere prescripción en cualquier caso.
Para disfunción eréctil: NO está financiado de forma general. Solo está cubierto cuando la disfunción eréctil es consecuencia directa de enfermedades graves: diabetes tipo 1 o 2, prostatectomía radical por cáncer de próstata, o esclerosis múltiple. Siempre requiere prescripción médica.
Para Hiperplasia Benigna de Próstata (HBP): SÍ está financiado. El tadalafilo de 5 mg diario tiene aportación reducida del Estado cuando lo prescribe un urólogo para el tratamiento de los síntomas de la HBP. El precio varía según el tramo de copago del paciente.
Puedes verificar el estado de financiación en la web oficial CIMA de la AEMPS o en BIFIMED.
El omeprazol no está financiado si se compra sin receta médica para uso ocasional o como antiácido puntual. En ese caso el paciente paga el precio íntegro en farmacia.
Alternativas: qué cubre el seguro de salud privado que la SS no cubre
Un seguro médico privado cubre la mayor parte de lo que la Seguridad Social excluye o retrasa. Estas son las coberturas más relevantes:
| Lo que no cubre (o limita) la SS | ¿Lo cubre un seguro privado? |
|---|---|
| Podología básica | SÍ, en la mayoría de pólizas |
| Ortodoncia (adultos y niños) | SÍ, con seguro dental |
| Implantes dentales | SÍ, con seguro dental |
| Psicología sin límite de sesiones | SÍ, en muchas pólizas actuales |
| Cirugía refractiva | SÍ, en algunas pólizas |
| Listas de espera largas (fisioterapia, especialistas) | Sin espera en clínicas privadas |
| Reproducción asistida (FIV, ROPA) | SÍ, en algunas pólizas |
| Segunda opinión médica | SÍ |
| Atención en el extranjero | SÍ, con cobertura internacional |
| Varicocele sin lista de espera | SÍ, atención inmediata |
| Cataratas con lentes multifocales o trifocales | SÍ, en muchos seguros |
Otras alternativas para acceder a tratamientos no cubiertos:
- Planes de financiación de clínicas privadas: pago a plazos sin intereses en muchos casos.
- Subvenciones y ayudas de fundaciones: para enfermedades específicas como el cáncer u enfermedades raras.
- Mutuas laborales: cubren accidentes y enfermedades profesionales con más agilidad que el sistema público.
Conclusión
La Seguridad Social en España ofrece una cobertura amplia y de calidad para la mayoría de necesidades médicas esenciales. Sin embargo, deja fuera tratamientos electivos, estéticos, dentales avanzados, psicología continua y muchos medicamentos de uso común. Conocer estas limitaciones es el primer paso para planificar mejor tu salud y valorar si un seguro médico privado puede cubrir tus necesidades específicas.
Somos un comparador independiente de seguros de salud en España, autorizado como correduría por la DGSFP (código J0336). Esta guía se actualiza periódicamente con los datos más recientes del Ministerio de Sanidad, la AEMPS y el Consejo Interterritorial del SNS.
Última actualización: junio 2026
- Detalles

Operación de Vista 2026: Comparativa de Precios, Ahorro con Seguros Privados y Qué Cubre la Seguridad Social
Actualizado: 3 agosto 2026 | ⏱️ Lectura: 15 min
¿Tienes pensado operarte la vista en 2026?
Evita las tarifas de paciente particular. Accede a descuentos médicos de hasta el 70% en cirugías láser y clínicas de primer nivel.
→ Calcular Ahorro en Seguro con Cobertura OftalmológicaRespuesta directa: ¿los seguros cubren operaciones de vista?
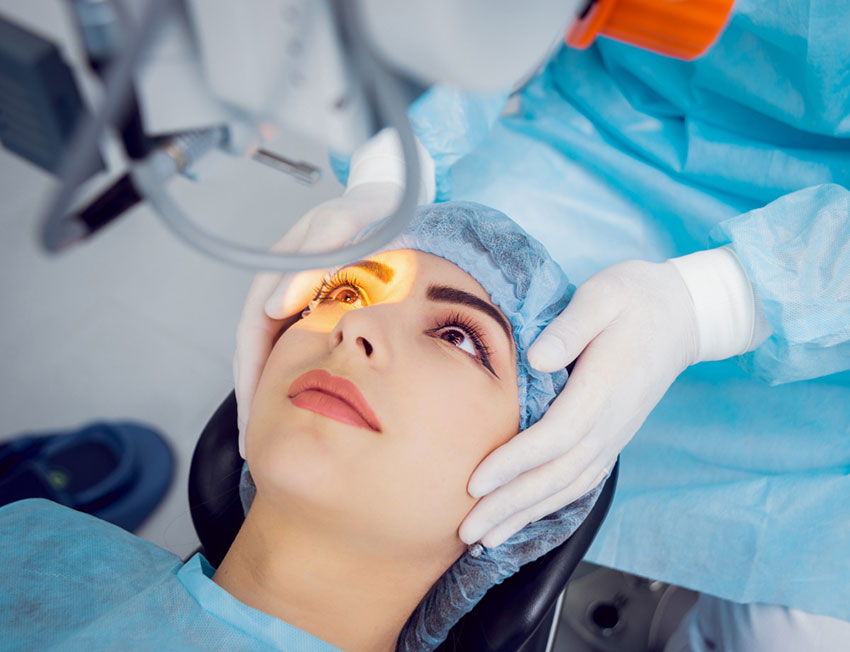
La Seguridad Social NO cubre las cirugías refractivas (miopía, astigmatismo, hipermetropía, presbicia) porque se consideran procedimientos estéticos o voluntarios al existir la alternativa de las gafas. Sin embargo, sí cubre cirugías complejas como cataratas, desprendimiento de retina, glaucoma avanzado y la luxación del cristalino, aunque con listas de espera que oscilan entre los 6 y 24 meses.
Los seguros privados no cubren estas cirugías al 100%, pero ofrecen descuentos de entre el 20 % y el 70 % sobre el precio de mercado en clínicas concertadas. El ahorro concreto en 2026:
- DKV: Técnica LASIK desde 600 €/ojo (Ahorras hasta 1.900 € por ojo frente a clínicas privadas por libre).
- Sanitas: Descuentos del 25-35%, primera consulta de idoneidad gratuita y opciones de financiación al 0%.
- Adeslas: Tarifas reducidas en cirugía láser de alta precisión y acceso preferente a clínicas Quirón.
- Asisa: Pionera al incluir la avanzada tecnología de láser de femtosegundo sin sobrecoste.
- Mapfre: Packs cerrados con todo incluido (preoperatorio, cirugía y revisiones) para evitar sorpresas.
¿Quieres saber qué aseguradora tiene la mejor clínica oftalmológica en tu provincia?
Compara coberturas y descubre qué compañía te conviene más para tu operación en menos de 60 segundos.
Conclusión: para cirugía refractiva voluntaria (miopía, astigmatismo) el seguro privado es la única alternativa al pago íntegro. Para cataratas con lente básica, la Seguridad Social es gratuita pero con espera. Para cataratas con lente premium o sin espera, conviene el seguro privado.
ÍNDICE DE CONTENIDOS
- Resumen Ejecutivo: Coberturas y Precios 2026
- ¿La Seguridad Social cubre operaciones de la vista?
- ¿Se puede aprovechar la operación de cataratas en la Seguridad Social para corregir la miopía?
- ¿Qué seguros privados cubren operaciones de vista?
- Precios por aseguradora: Sanitas, Adeslas, DKV, Asisa y Mapfre
- ¿Cuánto cuestan las operaciones de vista sin seguro?
- Comparativa Completa: Seguridad Social vs Seguros 2026
- Otras intervenciones: lagrimal, retina e inyecciones intravítreas
- Cirugía refractiva para mutualistas (MUFACE, MUGEJU, ISFAS)
- Ventajas de los seguros privados frente a la Seguridad Social
- Operaciones que cubre la Seguridad Social
- Preguntas Frecuentes
- Por qué los seguros no cubren estas operaciones al 100 %
En este artículo explicamos todo lo que necesitas saber sobre seguros médicos y operaciones de vista en 2026: qué cubre la Seguridad Social, qué ofrecen las mutuas privadas con precios actualizados por técnica y aseguradora, y cómo calcular si te sale rentable contratar un seguro solo para operarte.


