
 911 081 672
 911 081 672
Noticias de Salud
- Detalles
Enfermedades, operaciones y accidentes que no cubre la Seguridad Social en España (2026)
ÍNDICE DE CONTENIDOS
- ¿Por qué la Seguridad Social no cubre ciertos tratamientos?
- Tabla resumen: ¿lo cubre la Seguridad Social?
- Operaciones y tratamientos que NO cubre la Seguridad Social
- Operaciones y tratamientos que SÍ cubre la Seguridad Social
- Accidentes y situaciones no cubiertos (o parcialmente)
- Medicamentos no cubiertos o con copago elevado
- Preguntas frecuentes concretas (¿lo cubre la SS?)
- Alternativas: qué cubre el seguro privado
En España, la Seguridad Social realizó más de 3,7 millones de intervenciones quirúrgicas solo en 2025, según datos del Ministerio de Sanidad. Es uno de los sistemas públicos de salud más completos de Europa. Pero tiene límites claros. En este artículo explicamos exactamente cuáles son, con respuestas directas a las búsquedas más frecuentes.
¿Por qué la Seguridad Social no cubre ciertos tratamientos?
Las razones principales por las que un tratamiento queda excluido del sistema público son:
- Coste elevado y recursos limitados: el sistema prioriza lo esencial para garantizar su sostenibilidad.
- Naturaleza electiva o estética: tratamientos no esenciales para la salud ni la supervivencia.
- Sin evidencia científica suficiente: como la homeopatía u otras medicinas alternativas.
- Tratamientos emergentes: aún no integrados en los protocolos estándar del SNS.
- Cobertura por otros seguros: accidentes laborales, deportivos o de tráfico, donde existen mutuas o seguros privados responsables.
Tabla resumen: ¿lo cubre la Seguridad Social? (2026)
Consulta rápida de los tratamientos, operaciones y medicamentos más buscados en España:
| Tratamiento / Medicamento | ¿Lo cubre la SS? | Condiciones o excepciones | ¿Lo cubre el seguro privado? |
|---|---|---|---|
| Lobuloplastia | NO | Solo si es malformación congénita grave | Sí, en la mayoría de pólizas |
| Varicocele (operación) | SÍ | Con indicación médica por urólogo; lista de espera | Sí, sin lista de espera |
| Cirugía refractiva (láser miopía) | NO | Solo si no es posible usar gafas/lentillas | Sí, algunas pólizas lo incluyen |
| Implantes dentales | NO | Solo en cáncer oral u otras excepciones | Sí, con seguro dental complementario |
| Ortodoncia | PARCIAL | Solo casos graves en menores | Sí, en muchos seguros |
| Minoxidil tópico (alopecia androgénica) | NO | Solo alopecia grave de causa médica diagnosticada | Depende de la póliza |
| Minoxidil oral (alopecia) | NO | No financiado; requiere receta médica | Depende de la póliza |
| Tadalafilo / Sildenafilo (disfunción eréctil) | PARCIAL | Solo si es consecuencia de diabetes, cáncer de próstata u otras enfermedades graves | Depende de la póliza |
| Tadalafilo (Hiperplasia Benigna de Próstata) | SÍ | Financiado para HBP con prescripción de urólogo; con copago según renta | Sí |
| Omeprazol (con receta médica) | SÍ | Financiado cuando lo prescribe el médico para patología diagnosticada | — |
| Omeprazol (sin receta, uso ocasional) | NO | No financiado si se compra sin prescripción | — |
| Podología | PARCIAL | Solo diabéticos con riesgo de pie diabético y mayores con movilidad reducida | Sí, incluida en muchos seguros |
| Psicología (terapia continua) | PARCIAL | Muy limitada: máx. 10 sesiones/año, listas de espera de meses | Sí, sin límite de sesiones en muchos seguros |
| Buscapina (comprimidos sin receta) | NO | Sí en formato inyectable hospitalario con prescripción | — |
| Stopcold / antigripales OTC | NO | Ninguna excepción | — |
| Probióticos | NO | Solo con prescripción médica en casos muy específicos | — |
| Cirugía bariátrica (obesidad) | PARCIAL | IMC >40 (o >35 con comorbilidades), tras fracaso de otros tratamientos; espera de 2-3 años | Sí, en seguros premium |
| FIV / Reproducción asistida | PARCIAL | Mujer menor de 40, diagnóstico de infertilidad, hasta 3 intentos FIV | Sí, algunas pólizas lo cubren |
| Cirugía estética (pecho, liposucción…) | NO | Solo reconstructiva por causa médica | Solo reconstructiva en la mayoría |
| Exceso de piel perineo post-parto | PARCIAL | Si hay problema funcional grave (dolor, incontinencia); no si es estético | Sí, con seguro privado |
| Cataratas (con lente monofocal) | SÍ | Lentes multifocales o trifocales, coste adicional a cargo del paciente | Sí, incluidas lentes avanzadas |
| Reversión de vasectomía / ligadura de trompas | NO | Ninguna excepción | Depende de la póliza |
| Homeopatía / osteopatía | NO | Ninguna excepción | Algunas pólizas lo incluyen |
| Tratamiento en el extranjero | NO | Solo urgencias con Tarjeta Sanitaria Europea o autorización previa | Sí, con seguro de viaje o internacional |
| Acore 5 mg (amlodipino) | SÍ | Financiado para hipertensión/angina con prescripción; copago según renta | — |
| Prótesis peneana | PARCIAL | Solo en casos de disfunción eréctil orgánica severa con indicación clínica estricta; varía por CCAA | Sí, en seguros premium |
Operaciones y tratamientos que generalmente NO cubre la Seguridad Social
1.1 Cirugía Estética
Intervenciones no cubiertas:
- Aumento o reducción de pecho (salvo gigantomastia con dolor severo o reconstrucción post-mastectomía).
- Liposucción (excepto lipodistrofias con indicación médica).
- Rinoplastia (solo desviación de tabique con problemas respiratorios documentados).
- Cirugía de párpados (solo si el exceso de piel afecta la visión).
- Injertos capilares (nunca cubiertos).
- Lobuloplastia: no cubierta salvo malformación congénita grave.
- Exceso de piel en el perineo post-parto: solo si hay problema funcional grave.
- Ginecomastia: puede cubrirse si se documenta impacto severo en la salud física o psicológica; no si es puramente estética.
Intervenciones reconstructivas sí cubiertas:
- Reconstrucción mamaria tras mastectomía.
- Corrección de malformaciones congénitas (labio leporino, paladar hendido, etc.).
- Tratamiento de quemaduras graves.
- Cirugía reparadora tras accidentes con afectación funcional documentada.
1.2 Cirugía Refractiva (miopía, hipermetropía, astigmatismo)
Lo que sí cubre: cirugía de cataratas con lentes monofocales. Las lentes multifocales, trifocales o tóricas tienen coste adicional a cargo del paciente. La blefaroplastia (párpados) solo está cubierta si el exceso de piel interfiere directamente con el campo visual.
1.3 Tratamientos de Fertilidad
Requisitos para cobertura pública: mujer entre 18 y 40 años, diagnóstico médico de infertilidad, sin esterilización voluntaria previa. Límites: 4 intentos de inseminación artificial conyugal, 6 con donante, 3 de FIV (varía por comunidad autónoma).
No se cubre: método ROPA (recepción de ovocitos de la pareja) ni donación de óvulos en la mayoría de comunidades.
1.4 Odontología: implantes, ortodoncia y tratamientos estéticos
| Tratamiento dental | ¿Lo cubre la SS? |
|---|---|
| Extracciones | SÍ |
| Limpiezas básicas | SÍ |
| Tratamiento de infecciones / cirugía menor oral | SÍ |
| Extracción muelas del juicio | SÍ |
| Implantes dentales | NO (salvo cáncer oral) |
| Ortodoncia adultos | NO |
| Ortodoncia menores (casos graves) | PARCIAL |
| Endodoncias | NO (en la mayoría de CCAA) |
| Blanqueamiento / carillas | NO |
1.5 Cirugías de reversión de esterilización
1.6 Cirugía Bariátrica (obesidad)
Requisitos para cobertura pública: IMC superior a 40, o mayor de 35 con enfermedades asociadas graves (diabetes tipo 2, hipertensión arterial severa, síndrome de apnea del sueño). Fracaso previo de tratamientos no quirúrgicos durante al menos 2 años. Valoración psicológica previa y compromiso de seguimiento.
1.7 Psicología y salud mental
No se cubre: terapia de pareja, coaching, psicoterapia de larga duración sin derivación pública, ni sesiones con psicólogos privados (salvo derivación expresa).
1.8 Terapias Alternativas
No cubiertas: homeopatía, acupuntura (salvo unidades del dolor en algunos hospitales concretos), osteopatía, naturopatía. El SNS no las financia por no contar con evidencia científica suficiente reconocida por los organismos reguladores.
1.9 Podología
Operaciones y tratamientos que SÍ cubre la Seguridad Social en España
El SNS garantiza cobertura completa en todas estas áreas:
- Atención primaria y urgencias: consultas, diagnósticos y tratamientos para enfermedades comunes. La atención urgente está garantizada para cualquier persona en territorio español, independientemente de su situación administrativa.
- Cirugía general médicamente necesaria: apendicitis, hernias, patologías digestivas, cirugía oncológica, prótesis de cadera o rodilla, cirugía cardíaca, cesáreas, intervenciones traumatológicas por fracturas.
- Cirugías reconstructivas: reconstrucción mamaria post-cáncer, corrección de malformaciones congénitas, quemaduras graves, reparación post-accidente con afectación funcional.
- Cirugía de cataratas con lentes monofocales.
- Salud bucodental básica: extracciones, muelas del juicio, infecciones, traumatismos, cirugía menor oral.
- Tratamientos farmacológicos para patologías diagnosticadas (con copago según tramo de renta).
- Planificación familiar: vasectomía y ligadura de trompas (no su reversión).
- Prótesis médicamente necesarias (con restricciones en materiales o modelos avanzados).
- Reproducción asistida bajo los requisitos descritos arriba.
- Cirugía de varicocele con indicación médica por urólogo.
- Atención oncológica, VIH y enfermedades raras de forma gratuita (copago 0%).
- Salud mental: psiquiatría pública y psicología clínica (con limitaciones de sesiones y lista de espera).
Accidentes y situaciones no cubiertos (o parcialmente) por la Seguridad Social
Accidentes de tráfico
La Seguridad Social atiende al paciente de un accidente de tráfico, pero puede reclamar los costes sanitarios al seguro del vehículo responsable a través del Convenio de Asistencia Sanitaria de UNESPA. El accidentado recibe siempre atención, pero la factura la paga el seguro del culpable, no el sistema público directamente.
Accidentes laborales y enfermedades profesionales
La atención sanitaria inicial la cubre la Seguridad Social, pero la gestión económica (prestaciones económicas, rehabilitación, incapacidad) es responsabilidad de las mutuas colaboradoras de la empresa. Los accidentes causados por imprudencia temeraria del trabajador, dolo o fuerza mayor completamente ajena a la actividad laboral pueden quedar excluidos del reconocimiento como accidente de trabajo.
Deportes extremos y actividades de riesgo
La Seguridad Social cubre la urgencia médica derivada de cualquier accidente deportivo. Sin embargo, para deportes extremos (paracaidismo, puenting, escalada en hielo, etc.) o actividades en competiciones no federadas, se espera que el practicante tenga un seguro privado específico para la actividad. La SS puede atender pero el paciente queda en desventaja si hay secuelas o tratamientos prolongados no cubiertos.
Situaciones con cobertura limitada o condicionada
- Sin alta en la Seguridad Social: sin afiliación activa, no hay derecho a asistencia sanitaria ordinaria (solo urgencia vital garantizada).
- Accidentes en el extranjero: con Tarjeta Sanitaria Europea en países de la UE, se cubre la urgencia. Fuera de la UE, no hay cobertura pública.
- Daños materiales: la Seguridad Social únicamente atiende daños corporales o funcionales; nunca cubre daños materiales (vehículos, teléfonos, ropa).
Medicamentos no cubiertos por la Seguridad Social o con copago elevado
Medicamentos sin financiación pública
- Analgésicos OTC: paracetamol, ibuprofeno en dosis bajas sin receta.
- Antihistamínicos para alergias leves sin receta (cetirizina, loratadina).
- Jarabes para tos y resfriado (dextrometorfano, Stopcold y similares).
- Laxantes, antiácidos y protectores gástricos sin receta (omeprazol ocasional sin prescripción).
- Multivitamínicos, vitamina D sin déficit diagnosticado, magnesio.
- Probióticos (salvo prescripción en casos específicos).
- Minoxidil tópico y oral para alopecia androgénica común.
- Finasteride para alopecia androgénica (sí financiado para hiperplasia benigna de próstata).
- Tadalafilo / sildenafilo para disfunción eréctil sin enfermedad de base grave (sí financiado para HBP).
- Cremas antienvejecimiento, anticelulíticos, blanqueamiento dental.
- Buscapina comprimidos sin receta (sí cubierta en formato inyectable hospitalario con prescripción).
Medicamentos financiados con condiciones
- Omeprazol con receta médica: sí financiado cuando hay diagnóstico de úlcera, reflujo crónico u otras patologías gastrointestinales.
- Tadalafilo para HBP: financiado para hiperplasia benigna de próstata con prescripción de urólogo.
- Acore (amlodipino): financiado para hipertensión arterial y angina de pecho con prescripción médica.
Copago farmacéutico (medicamentos con financiación parcial)
| Perfil del paciente | % que paga | Límite mensual |
|---|---|---|
| Trabajador activo con renta baja (<18.000€) | 40% | — |
| Trabajador activo con renta media | 50% | — |
| Trabajador activo con renta alta (>100.000€) | 60% | — |
| Pensionista con pensión baja | 10% | 8,23€/mes |
| Pensionista con pensión media-alta | 10% | 18,52€/mes |
| Afectados por enfermedades crónicas graves, cáncer, VIH | 0% | Gratuito |
Tratamiento en el extranjero
La Seguridad Social no cubre tratamientos programados en el extranjero. Las excepciones son: urgencias médicas con Tarjeta Sanitaria Europea (en países de la UE/EEE) y tratamientos autorizados previamente por el SNS por no estar disponibles en España (autorización expresa del Ministerio de Sanidad).
Preguntas frecuentes: ¿lo cubre la Seguridad Social?
¿Cuándo podría cubrirse? Solo en casos de alopecia grave con causa médica diagnosticada (por ejemplo, alopecia asociada a enfermedades sistémicas) y bajo criterio médico estricto. Requiere prescripción en cualquier caso.
Para disfunción eréctil: NO está financiado de forma general. Solo está cubierto cuando la disfunción eréctil es consecuencia directa de enfermedades graves: diabetes tipo 1 o 2, prostatectomía radical por cáncer de próstata, o esclerosis múltiple. Siempre requiere prescripción médica.
Para Hiperplasia Benigna de Próstata (HBP): SÍ está financiado. El tadalafilo de 5 mg diario tiene aportación reducida del Estado cuando lo prescribe un urólogo para el tratamiento de los síntomas de la HBP. El precio varía según el tramo de copago del paciente.
Puedes verificar el estado de financiación en la web oficial CIMA de la AEMPS o en BIFIMED.
El omeprazol no está financiado si se compra sin receta médica para uso ocasional o como antiácido puntual. En ese caso el paciente paga el precio íntegro en farmacia.
Alternativas: qué cubre el seguro de salud privado que la SS no cubre
Un seguro médico privado cubre la mayor parte de lo que la Seguridad Social excluye o retrasa. Estas son las coberturas más relevantes:
| Lo que no cubre (o limita) la SS | ¿Lo cubre un seguro privado? |
|---|---|
| Podología básica | SÍ, en la mayoría de pólizas |
| Ortodoncia (adultos y niños) | SÍ, con seguro dental |
| Implantes dentales | SÍ, con seguro dental |
| Psicología sin límite de sesiones | SÍ, en muchas pólizas actuales |
| Cirugía refractiva | SÍ, en algunas pólizas |
| Listas de espera largas (fisioterapia, especialistas) | Sin espera en clínicas privadas |
| Reproducción asistida (FIV, ROPA) | SÍ, en algunas pólizas |
| Segunda opinión médica | SÍ |
| Atención en el extranjero | SÍ, con cobertura internacional |
| Varicocele sin lista de espera | SÍ, atención inmediata |
| Cataratas con lentes multifocales o trifocales | SÍ, en muchos seguros |
Otras alternativas para acceder a tratamientos no cubiertos:
- Planes de financiación de clínicas privadas: pago a plazos sin intereses en muchos casos.
- Subvenciones y ayudas de fundaciones: para enfermedades específicas como el cáncer u enfermedades raras.
- Mutuas laborales: cubren accidentes y enfermedades profesionales con más agilidad que el sistema público.
Conclusión
La Seguridad Social en España ofrece una cobertura amplia y de calidad para la mayoría de necesidades médicas esenciales. Sin embargo, deja fuera tratamientos electivos, estéticos, dentales avanzados, psicología continua y muchos medicamentos de uso común. Conocer estas limitaciones es el primer paso para planificar mejor tu salud y valorar si un seguro médico privado puede cubrir tus necesidades específicas.
Somos un comparador independiente de seguros de salud en España, autorizado como correduría por la DGSFP (código J0336). Esta guía se actualiza periódicamente con los datos más recientes del Ministerio de Sanidad, la AEMPS y el Consejo Interterritorial del SNS.
Última actualización: junio 2026
- Detalles

Operación de Vista 2026: Comparativa de Precios, Ahorro con Seguros Privados y Qué Cubre la Seguridad Social
Actualizado: 3 agosto 2026 | ⏱️ Lectura: 15 min
¿Tienes pensado operarte la vista en 2026?
Evita las tarifas de paciente particular. Accede a descuentos médicos de hasta el 70% en cirugías láser y clínicas de primer nivel.
→ Calcular Ahorro en Seguro con Cobertura OftalmológicaRespuesta directa: ¿los seguros cubren operaciones de vista?
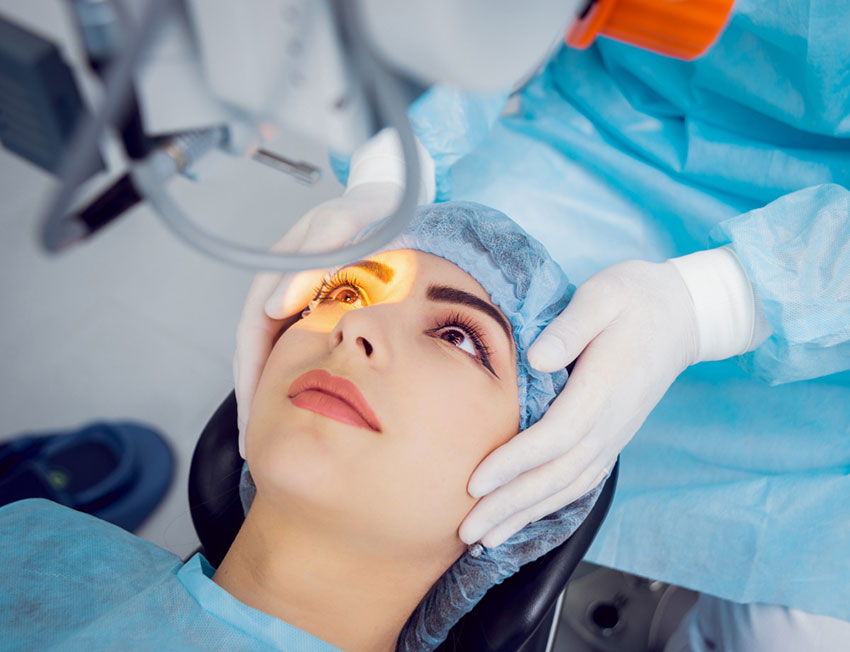
La Seguridad Social NO cubre las cirugías refractivas (miopía, astigmatismo, hipermetropía, presbicia) porque se consideran procedimientos estéticos o voluntarios al existir la alternativa de las gafas. Sin embargo, sí cubre cirugías complejas como cataratas, desprendimiento de retina, glaucoma avanzado y la luxación del cristalino, aunque con listas de espera que oscilan entre los 6 y 24 meses.
Los seguros privados no cubren estas cirugías al 100%, pero ofrecen descuentos de entre el 20 % y el 70 % sobre el precio de mercado en clínicas concertadas. El ahorro concreto en 2026:
- DKV: Técnica LASIK desde 600 €/ojo (Ahorras hasta 1.900 € por ojo frente a clínicas privadas por libre).
- Sanitas: Descuentos del 25-35%, primera consulta de idoneidad gratuita y opciones de financiación al 0%.
- Adeslas: Tarifas reducidas en cirugía láser de alta precisión y acceso preferente a clínicas Quirón.
- Asisa: Pionera al incluir la avanzada tecnología de láser de femtosegundo sin sobrecoste.
- Mapfre: Packs cerrados con todo incluido (preoperatorio, cirugía y revisiones) para evitar sorpresas.
¿Quieres saber qué aseguradora tiene la mejor clínica oftalmológica en tu provincia?
Compara coberturas y descubre qué compañía te conviene más para tu operación en menos de 60 segundos.
Conclusión: para cirugía refractiva voluntaria (miopía, astigmatismo) el seguro privado es la única alternativa al pago íntegro. Para cataratas con lente básica, la Seguridad Social es gratuita pero con espera. Para cataratas con lente premium o sin espera, conviene el seguro privado.
ÍNDICE DE CONTENIDOS
- Resumen Ejecutivo: Coberturas y Precios 2026
- ¿La Seguridad Social cubre operaciones de la vista?
- ¿Se puede aprovechar la operación de cataratas en la Seguridad Social para corregir la miopía?
- ¿Qué seguros privados cubren operaciones de vista?
- Precios por aseguradora: Sanitas, Adeslas, DKV, Asisa y Mapfre
- ¿Cuánto cuestan las operaciones de vista sin seguro?
- Comparativa Completa: Seguridad Social vs Seguros 2026
- Otras intervenciones: lagrimal, retina e inyecciones intravítreas
- Cirugía refractiva para mutualistas (MUFACE, MUGEJU, ISFAS)
- Ventajas de los seguros privados frente a la Seguridad Social
- Operaciones que cubre la Seguridad Social
- Preguntas Frecuentes
- Por qué los seguros no cubren estas operaciones al 100 %
En este artículo explicamos todo lo que necesitas saber sobre seguros médicos y operaciones de vista en 2026: qué cubre la Seguridad Social, qué ofrecen las mutuas privadas con precios actualizados por técnica y aseguradora, y cómo calcular si te sale rentable contratar un seguro solo para operarte.
- Detalles
Seguro de salud para expatriados 2026: precios y coberturas para españoles en el extranjero y extranjeros en España
Por Carlos Ejarque, técnico de contenido en seguros de salud · Revisado por Raúl de Salazar, responsable técnico editorial · Actualizado: 15 de octubre de 2026
Respuesta rápida: un seguro de salud para expatriados cubre tu asistencia médica cuando vives fuera de tu país durante meses o años, no solo las urgencias de un viaje. Según el comparador de Póliza Médica (15 de octubre de 2026), los seguros internacionales de ASISA para trabajadores en el extranjero cuestan 107,86 €, 145,47 € o 191,34 € al mes (Básico, Ampliado e Integral), con el mismo precio a los 24, 33 y 41 años. Cubren hasta 30.000 € o 60.000 € al año en el extranjero e incluyen asistencia completa en España. Para cubrir gastos más altos o EE. UU., hay seguros internacionales como Allianz Care, con planes de 1 a 3,7 millones de euros. Si eres extranjero y vienes a vivir a España, hay seguros para residentes desde 576,86 € al año (Asisa Health Residents).
ÍNDICE
- ¿Qué es un seguro de salud para expatriados?
- ¿Mantienes la sanidad pública española si te vas?
- Precios reales: ASISA Internacional
- Coberturas de ASISA Internacional por plan
- Seguros internacionales: Allianz Care, Cigna Global y Sanitas Global Care
- Seguro para extranjeros que viven en España
- Alemania, Estados Unidos y otros destinos
- Si vuelves a España
- Cómo elegir y contratar
- Preguntas frecuentes
- Detalles

Seguimiento de Embarazo y Primeras Semanas del Bebé por Seguro Privado: Crónica Médica y Coberturas
Sobre Póliza Médica: Tu aliado en la protección de la maternidad y la salud familiar
Póliza Médica es la plataforma de comparación de seguros de salud líder en España, con acceso directo a más de 24 compañías aseguradoras de primer nivel. Ayudamos a familias y futuras madres a contrastar precios, cuadros médicos de ginecología, periodos de carencia para el parto, coberturas de alta tecnología (como ecografías doppler o screenings bioquímicos) y seguros infantiles de entidades como Sanitas, Adeslas, Asisa, DKV, Mapfre y AXA.
A través de la presente guía analítica, basada en la experiencia real de una asegurada, se desgrana cronológicamente cómo funciona el protocolo de maternidad en la sanidad privada, la gestión de las preautorizaciones, la prevención del factor Rh, el control metabólico y los primeros cuidados preventivos del recién nacido en 2026.
ÍNDICE DE CONTENIDOS
- 1. Primer Trimestre: Elección ginecológica, ecografía de la semana 7 y el dilema de la doble cobertura
- 2. Semanas 12 a 16: EBA Screening, el mito del predictor chino y la confirmación del sexo
- 3. Segundo Trimestre (Semanas 20 a 25): Ecografía morfológica y cribado metabólico
- 4. Control Metabólico Avanzado: El Test de O'Sullivan y la Curva Larga de Glucosa
- 5. Incompatibilidad de Rh en el Embarazo: El Test de Coombs Indirecto y la Vacuna
- 6. La Recta Final (Semanas 33 a 38): Control de percentiles, monitoreo fetal y maduración de la placenta
- 7. El Nacimiento y el Seguro del Bebé: Revisiones pediátricas y cobertura de vacunas
- 8. Tabla resumen de pruebas de maternidad, autorizaciones y costes extras
- 9. Conclusión: El valor del seguimiento personalizado en la sanidad privada
Contratar un seguro médico privado antes de iniciar la búsqueda de un embarazo es una de las decisiones más estratégicas para garantizar el bienestar de la madre y del futuro lactante. Disponer de una póliza de salud no solo elimina las listas de espera del sistema público, sino que transforma por completo la experiencia médica de la maternidad, ofreciendo un control exhaustivo mes a mes (y quincenal en la recta final) tutelado siempre por el mismo profesional ginecológico.
A continuación, se detalla la evolución clínica paso a paso de un proceso de gestación real controlado íntegramente por la sanidad privada, analizando los hitos médicos fundamentales, la gestión de las preautorizaciones obligatorias y los primeros meses de protección del recién nacido.
- Detalles
Osteopatía: qué es, para qué sirve, qué hace un osteópata y qué seguros la cubren
Respuesta rápida: la osteopatía es una terapia manual no invasiva que busca aliviar el dolor y mejorar la movilidad. No está regulada como profesión sanitaria en España, no existe un título oficial de osteópata y no la cubre la Seguridad Social. La evidencia es más sólida para el dolor lumbar inespecífico y limitada o no concluyente para otras dolencias. Una sesión cuesta entre 40 y 60 €. Entre los seguros, Mapfre incluye hasta 8 sesiones al año, Adeslas la ofrece como servicio adicional de pago directo, y Sanitas, DKV y AXA la reembolsan en productos concretos.
ÍNDICE DE CONTENIDOS
- ¿Qué es la osteopatía y para qué sirve?
- ¿Funciona? Lo que dice la evidencia
- ¿Qué es un osteópata y qué hace?
- ¿Un osteópata es médico? Regulación en España
- Tipos de osteopatía
- ¿Es peligrosa? Riesgos y contraindicaciones
- ¿Cuándo acudir?
- Osteopatía, quiropráctica y fisioterapia
- Precio de una sesión
- ¿Qué seguros médicos cubren la osteopatía?
- ¿Merece la pena contratar un seguro?
- Preguntas frecuentes
Esta guía explica qué es la osteopatía, qué hace un osteópata, qué dice la evidencia, si un osteópata es médico y qué aseguradoras cubren la osteopatía, con datos de las páginas oficiales de Adeslas y Mapfre (consultadas en octubre de 2026) y de otras fuentes que citamos.
- Detalles

¿Qué trata el otorrino en Seguridad Social y cuánto cuesta una consulta privada?
Respuesta rápida (julio 2026): Una consulta privada con el otorrino en España cuesta entre 60 y 150 euros. En Quirón, entre 80 y 150€; en Dexeus, entre 90 y 140€; en clínicas locales, entre 60 y 100€. La Seguridad Social es gratuita pero con esperas de entre 16 y 168 días según la comunidad autónoma. Con un seguro médico privado, puedes acceder al otorrino en 24-72 horas, sin derivación y frecuentemente sin copago o con copago de 2-6€ por visita.
- Primera consulta otorrino privado: 60–120 € (clínica local) · 80–150 € (Quirón/Dexeus)
- Limpieza de oídos: 30–60 € aislada, o incluida en la consulta
- Audiometría: 40–80 € adicionales si no está incluida
- Con seguro médico: sin coste o con copago de 2–6 € por visita
- Seguridad Social: gratuito, espera media 60–90 días (hasta 168 días en Aragón)
Actualizado: 28 de julio de 2026 · Revisado por: Equipo editorial Póliza Médica
ÍNDICE DE CONTENIDOS
- ¿Qué trata el otorrino?
- Importancia de la otorrinolaringología
- ¿Por qué acudir a un otorrino?
- ¿Qué tipo de pacientes acuden al otorrino?
- ¿Qué incluye la consulta con el otorrino?
- ¿Cuánto cuesta una consulta privada de otorrino en España?
- Precio del otorrino por ciudad y comunidad autónoma
- Precios según el tipo de consulta o prueba
- ¿Cuánto cuesta la limpieza de oídos con el otorrino?
- Factores que influyen en el precio de la consulta privada
- ¿Otorrino por la Seguridad Social?
- Urgencias de otorrino en la Seguridad Social
- ¿Cuándo elegir un otorrino privado?
- Otorrino privado con seguro médico
- ¿Cómo encontrar un otorrino cerca de mí?
- ¿Cómo ahorrar en tu consulta con un otorrino privado?
- Preguntas frecuentes sobre otorrino
En este artículo analizaremos en detalle cuánto cuesta un otorrino privado en España, las alternativas que ofrece la sanidad pública y los factores a considerar al tomar una decisión. Además, te explicaremos cómo encontrar el seguro médico ideal para acceder a estos especialistas a través de nuestro comparador de seguros de salud.
- Detalles
¿Cubre la seguridad social lesiones deportivas?
La Seguridad Social cubre las lesiones deportivas siempre que la actividad sea recreativa o amateur (como correr o jugar al pádel entre amigos). No obstante, excluye la cobertura para deportistas federados, quienes deben ser atendidos obligatoriamente por el seguro de su federación, y para accidentes en deportes de alto riesgo (escalada, paracaidismo, etc.), cuyos gastos de rescate y tratamiento pueden ser repercutidos al usuario.
Para garantizar una recuperación rápida con fisioterapia avanzada y evitar listas de espera, la mayoría de deportistas optan por comparar seguros médicos con cobertura deportiva que incluyan libre elección de especialista.
Metodología de este análisis 2026:
- Revisión de la Ley del Deporte 39/2022 y actualizaciones 2026.
- Análisis de coberturas de 12 federaciones deportivas nacionales.
- Comparativa de tiempos de espera: SS vs Cuadro Médico Privado.
- Auditoría de costes de rescate y rehabilitación en centros privados.
ÍNDICE DE CONTENIDOS
- ¿Qué es un accidente deportivo?
- ¿Cubre la Seguridad Social las lesiones deportivas?
- Tabla resumen: ¿quién cubre qué según el tipo de deportista?
- ¿El deportista debe estar federado para que se considere lesión deportiva?
- ¿El seguro deportivo es obligatorio?
- ¿Qué cubren los seguros deportivos?
- Seguros deportivos no federativos
- ¿Cuándo se puede reclamar una indemnización?
- ¿Qué pasa si me lesiono estando federado?
- ¿Se puede solicitar la baja laboral por una lesión deportiva?
Practicar deporte es saludable, pero también conlleva riesgos. En España, cada año se producen más de 500.000 lesiones deportivas, según datos del Consejo Superior de Deportes. Muchas personas se preguntan si la Seguridad Social cubre estas lesiones, ya sean profesionales o amateur, o si tienen que contratar un seguro deportivo. En este artículo, resolvemos todas tus dudas sobre coberturas, seguros obligatorios, indemnizaciones y más.
- Detalles
Operación de cataratas en España: precios, seguros y técnicas quirúrgicas
ÍNDICE DE CONTENIDOS
- ¿Qué son las cataratas?
- ¿En qué consiste la operación de cataratas?
- Causas y factores de riesgo
- Síntomas de las cataratas
- Reposo y recuperación tras operación de cataratas
- Técnicas quirúrgicas y tipos de lentes intraoculares
- ¿Cuánto cuesta la operación de cataratas?
- Tabla comparativa de precios por clínica
- La operación de cataratas en la Seguridad Social
- ¿Operarse de cataratas por la Seguridad Social o por lo Privado?
- ¿Qué seguro cubre la operación de cataratas?
- Preguntas frecuentes
Resumen rápido: operación de cataratas en España (2026)
- Precio sin seguro: entre 1.200 € y 3.500 € por ojo según lente y clínica.
- Duración: 15-30 minutos por ojo. Procedimiento ambulatorio.
- Seguridad Social: cubre la cirugía con lente monofocal, con lista de espera.
- Seguros que cubren cataratas: Adeslas, Asisa, DKV, Sanitas, ASSSA. Mapfre, no.
- Técnicas: facoemulsificación (estándar) y láser de femtosegundo (más precisa).
- Recuperación: 24-48 h de reposo; visión de vuelta en pocos días.
¿Quieres ahorrar en tu cirugía? Compara seguros con cobertura de cataratas aquí.
Este artículo te proporciona una guía completa sobre el precio de la operación de cataratas sin seguro en España, así como información relevante sobre el procedimiento, los tipos de lentes intraoculares y las opciones disponibles.
- Detalles
¿Qué es la medicina interna y qué trata? Qué hace un internista (2026)
Por Stephanie Guerrero, redactora especializada en seguros de salud · Revisado por Raúl de Salazar, responsable técnico editorial · Actualizado: 15 de octubre de 2026
Respuesta rápida: la medicina interna es la especialidad médica que atiende de forma integral las enfermedades del adulto, sobre todo en el hospital. El médico internista se ocupa de los pacientes con varias enfermedades a la vez, de los síntomas que no encajan en una sola especialidad y de las enfermedades que afectan a varios órganos, como las infecciosas, las autoinmunes o las metabólicas. No es lo mismo que la medicina general: el médico de familia trabaja en atención primaria y el internista, en el hospital.
ÍNDICE
- ¿Qué es la medicina interna?
- ¿Qué hace un médico internista?
- ¿Qué enfermedades trata la medicina interna?
- ¿Por qué te derivan a medicina interna?
- ¿Qué pruebas te hacen en medicina interna?
- Medicina interna vs. medicina general
- ¿Medicina interna o digestivo?
- ¿Qué es un interno en medicina?
- Medicina interna con seguro médico privado
- Preguntas frecuentes
- Detalles
¿Cuánto cuesta congelar el cordón umbilical? Precios, seguros y opciones en 2026
ÍNDICE DE CONTENIDOS
- ¿Qué es y para qué sirve congelar el cordón umbilical?
- ¿Por qué congelar el cordón umbilical?
- ¿Qué enfermedades se pueden tratar con el cordón umbilical?
- ¿Cuánto cuesta congelar el cordón umbilical? Precios 2026
- Tabla comparativa de precios por banco y plan
- Banco público vs. banco privado: diferencias clave
- ¿Se puede congelar también la placenta?
- ¿La Seguridad Social cubre la conservación del cordón umbilical?
- ¿Qué seguros cubren la conservación del cordón umbilical?
- Preguntas frecuentes
En los últimos años, muchas familias en España han optado por conservar la sangre del cordón umbilical del bebé al nacer, en vez de desecharla tras el parto. Esta decisión se debe a que la sangre del cordón contiene células madre hematopoyéticas, capaces de multiplicarse y transformarse en distintos tipos de tejidos celulares, lo que las convierte en una opción terapéutica para el tratamiento de diversas enfermedades.
En esta guía encontrarás precios actualizados a 2026, una comparativa de los principales bancos privados en España (BioCord, Sevibe, VidaCord, Cells4Life), las coberturas de los seguros de salud más importantes y todo lo que necesitas saber para tomar la mejor decisión para tu familia.


